



सुप्रीम कोर्ट ने भारत के पूर्व मुख्य न्यायाधीश (CJI) वाईके सभरवाल के दो बेटों के इनकम टैक्स असेसमेंट का रास्ता साफ कर दिया है. यह मामला 2010 में दिल्ली के सिकंदरा रोड पर एक महंगी प्रॉपर्टी खरीदने के लिए किए गए शेयरों के लेन-देन से जुड़ा है.
पूर्व CJI के बेटों की इनकम टैक्स जांच होगी, सुप्रीम कोर्ट की बेंच ने सारी याचिकाएं खारिज कीं
Former CJI Sabharwal sons income-tax assessments: पूर्व मुख्य न्यायाधीश (CJI) वाई.के. सभरवाल के बेटों चेतन सभरवाल और नितिन सभरवाल का इनकम टैक्स असेसमेंट का रास्ता सुप्रीम कोर्ट ने साफ कर दिया है.
Advertisement
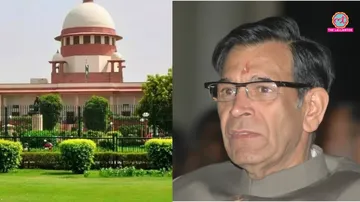
पूर्व मुख्य न्यायाधीश (CJI) वाई.के. सभरवाल का 3 जुलाई 2015 को निधन हो गया था. (Courtesy-इंडिया टुडे)
Advertisement
जस्टिस सभरवाल के बेटों का नाम चेतन सभरवाल और नितिन सभरवाल हैं. दोनों ही बिजनेसमैन है. जस्टिस जेबी पारदीवाला और जस्टिस के विनोद चंद्रन की बेंच ने दोनों भाइयों की ओर से दायर चार अपीलों को खारिज कर दिया. इसके साथ ही वित्त वर्ष 2008-09 और 2009-10 के लिए जारी री-असेसमेंट नोटिस को बरकरार रखा गया है.
'रीजन टू बिलीव' पर क्या कहा?अदालत ने पाया कि इनकम टैक्स विभाग के पास 31 मार्च, 2015 को इन नोटिस को जारी करने के लिए पर्याप्त आधार थे. ये नोटिस इनकम टैक्स एक्ट, 1961 की धारा 147 और 148 के तहत जारी किए गए थे.
Advertisement
PTI की रिपोर्ट के मुताबिक, 28 अक्टूबर को अदालत ने कहा कि डायरेक्टर जनरल की जांच रिपोर्ट में असेसिंग ऑफिसर के लिए ठोस सबूत मौजूद थे. इससे पता लगता है कि कुछ ऐसी आय थी, जिस पर टैक्स लगना चाहिए था. लेकिन वो असेसमेंट से छूट गई थी.
सुप्रीम कोर्ट ने साफ किया कि 'रीजन टू बिलीव' का मतलब किसी अधिकारी के पास यह मानने का उचित कारण या आधार है कि टैक्स योग्य आय का आकलन छूट गया है. असेसिंग ऑफिसर को नोटिस जारी करने से पहले ही यह अंतिम रूप से साबित करना जरूरी नहीं है कि टैक्स चोरी हुई है. या कोई आय छिपाई गई.
सुप्रीम कोर्ट ने अपने फैसले में कहा,
Advertisement
“शेयर बेचने वाले के स्तर पर इनकम का असेसमेंट छूट जाना इसे आय का डायवर्जन माना जा सकता है. इस मामले में क्योंकि शेयरों की बिक्री से मिली रकम उनके वास्तविक मूल्य से बहुत अधिक थी, इसलिए यह बात काफी अहम हो जाती है.”
बता दें कि जस्टिस सभरवाल भारत के 36वें मुख्य न्यायाधीश थे. उनका 3 जुलाई 2015 को निधन हो गया था. सभरवाल ने अपने करियर में दिल्ली हाई कोर्ट, बॉम्बे हाई कोर्ट और भारत के सुप्रीम कोर्ट में सेवाएं दीं.
ये भी पढ़ें: सुप्रीम कोर्ट ने राम मंदिर चंदा चोरी का केस बंद किया, CJI सूर्यकांत की बेंच ने वजह बताई
क्या है पूरा मामला?सभरवाल ब्रदर्स और दो अन्य शेयरहोल्डर्स ने अक्टूबर 2007 में पवन इम्पेक्स (प्राइवेट) लिमिटेड और SVIIT सॉफ्टवेयर (प्राइवेट) लिमिटेड के शेयर, GYS रियल एस्टेट प्राइवेट लिमिटेड को बेचने पर सहमति जताई. इसके लिए क्रमशः 195 करोड़ रुपये और 60 करोड़ रुपये की कीमत तय की गई. इसमें हरेक शेयरधारक को को एक-चौथाई हिस्सा मिलना था.
चेतन सभरवाल का 2008-09 के लिए असेसमेंट दिसंबर 2010 में पूरा हुआ. उनकी घोषित आय को स्वीकार कर लिया गया. इसके बाद आयकर विभाग की जांच में इन शेयरों के मूल्यांकन को लेकर सवाल उठे. विभाग ने शुरुआत में पाया कि बेचने से मिली रकम, उस जमीन और इमारतों की लागत के मुकाबले काफी अधिक थी.
विभाग ने यह भी पाया कि इस बिक्री से मिली रकम के एक बड़े हिस्से का इस्तेमाल 2010 में सिकंदरा रोड पर एक प्रॉपर्टी खरीदने के लिए किया गया था. सभरवाल ब्रदर्स ने आयकर अधिनियम की धारा 54F के तहत इस निवेश पर कैपिटल गेन्स टैक्स से छूट का दावा किया.
वीडियो: मनीषा भानवाला ने पूरा किया पिता का सपना, 16 साल के इंतजार के बाद बनीं वर्ल्ड चैंपियन